- La flotte Tunisair monte en puissance et la ponctualité grimpe à 45 %, mais la facture kérosène flambe de 50,5 %
- Sur les 9 mois 2026, Tunisair réduit ses loyers d’avions de 31 MD, mais subit le choc du carburant et une dette portée à 698 MD
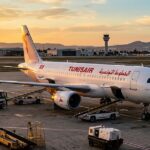
Tunisie-Tribune (Tunisiar & le paradoxe d’un redressement opérationnel) – Les indicateurs d’activité au titre des neuf premiers mois de 2026 révèlent un visage contrasté pour la compagnie nationale Tunisair. Sur le plan opérationnel, le transporteur engrange des gains d’efficacité tangibles : davantage de passagers transportés, une régularité en nette progression et un recours nettement réduit à l’affrètement coûteux. Mais sur le terrain financier, l’équation reste sous haute tension sous l’effet conjugué de la flambée du kérosène et des lourds investissements de maintenance.
Exploitation et flotte : l’autonomie opérationnelle porte ses fruits
L’analyse des performances techniques confirme une reprise en main de l’outil de production :
-
Trafic et ponctualité : Tunisair a transporté 1 907 250 passagers à fin septembre 2026 (+2 % sur un an). Surtout, le taux de ponctualité (vols accusant moins de 15 minutes de retard) gagne 8 points sur neuf mois pour atteindre 45 % (et bondit de 27 % à 41 % sur le seul troisième trimestre).
-
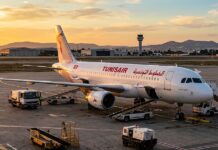
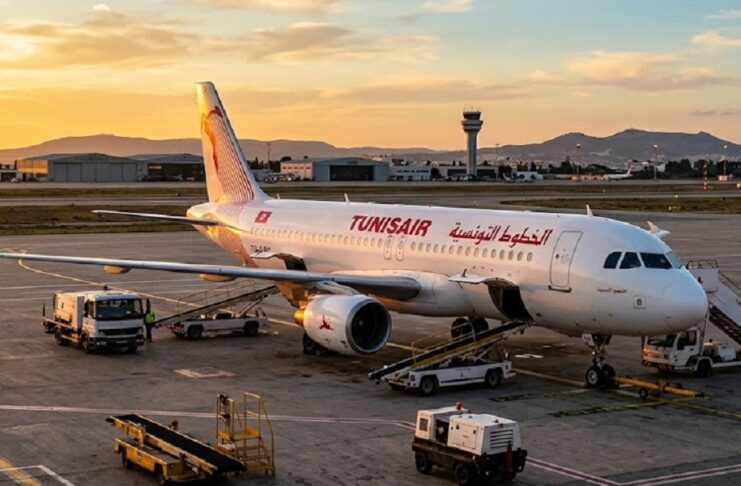
Rationalisation de la flotte : Avec 19 appareils en exploitation, la compagnie privilégie désormais ses propres avions (7 appareils en propriété contre 5 un an plus tôt, 3 en leasing financier et 9 en location longue durée). Conséquence directe : les heures de vol réalisées en propre progressent de 14 % au T3 tandis que l’affrètement recule de 17 %, permettant d’économiser 31 millions de dinars (MD) sur neuf mois au titre des loyers d’avions (ramenés à 144 MD).
-
Maîtrise de la masse salariale : L’effectif poursuit sa décrue (-8 % à 2 421 employés), contenant les charges de personnel à 53 MD (-4 %).
Revenus et charges : l’effet ciseau du kérosène et de l’entretien
Si l’appareil tourne mieux, la rentabilité subit de plein fouet l’inflation des coûts directs d’exploitation :
-
Érosion des recettes unitaires : Malgré la hausse du trafic, les revenus cumulés reculent de 1,2 % pour s’établir à 1 254 MD (contre 1 270 MD en 2025), pénalisés par une baisse de la recette moyenne par passager au troisième trimestre (733 DT contre 768 DT un an auparavant).
-
Explosion de la facture carburant : Dopées par la hausse des cours du kérosène, les dépenses de carburant s’envolent de 50,48 % sur neuf mois pour atteindre 397 MD (contre 264 MD fin septembre 2025).
-
Effort massif sur la maintenance : Les frais d’entretien et de réparation ont plus que doublé au troisième trimestre (+109 % à 90 MD), accompagnant la remise à niveau de la flotte.
Bilan financier : une trésorerie renforcée au prix d’un endettement accru
Pour financer ces opérations de maintenance et soutenir son cycle d’exploitation, Tunisair a contracté de nouveaux crédits bancaires. L’endettement global atteint ainsi 698 MD au 30 septembre 2026 (+15 % par rapport aux 606 MD de septembre 2025), alourdissant les charges financières à 33 MD. En contrepartie, la compagnie affiche une trésorerie nettement plus confortable, avec des liquidités portées à 126 MD contre 51 MD un an plus tôt.
#Tunisair #Aviation #AeroNews #LaTribune #BourseDeTunis #Tunisie #TransportAérien #EconomieTunisie #Kérosène